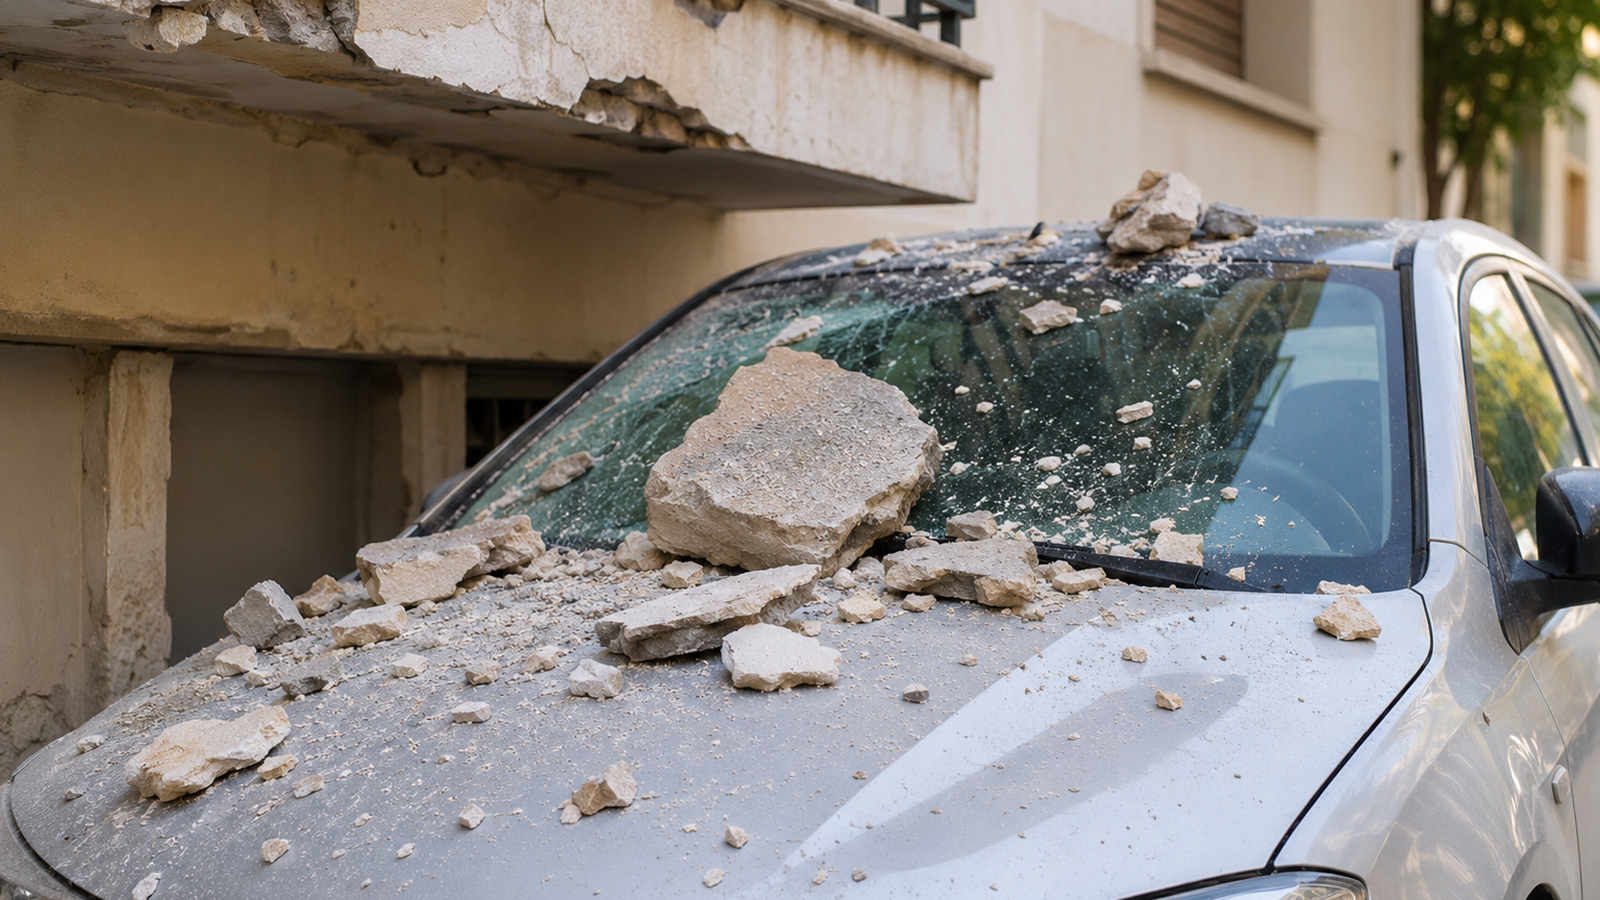
Έπεσαν σοβάδες ή γλάστρα στο αμάξι σου; Ποιος πληρώνει τη ζημιά;
Αν πέσουν σοβάδες από πολυκατοικία, μπορεί να υπάρχει ευθύνη του ιδιοκτήτη.
Γλάστρα, δέντρο ή πινακίδα: Δεν πληρώνει πάντα ο ίδιος υπεύθυνος.
Πότε καλύπτει η ασφάλεια και τι κάνεις για να διεκδικήσεις αποζημίωση.
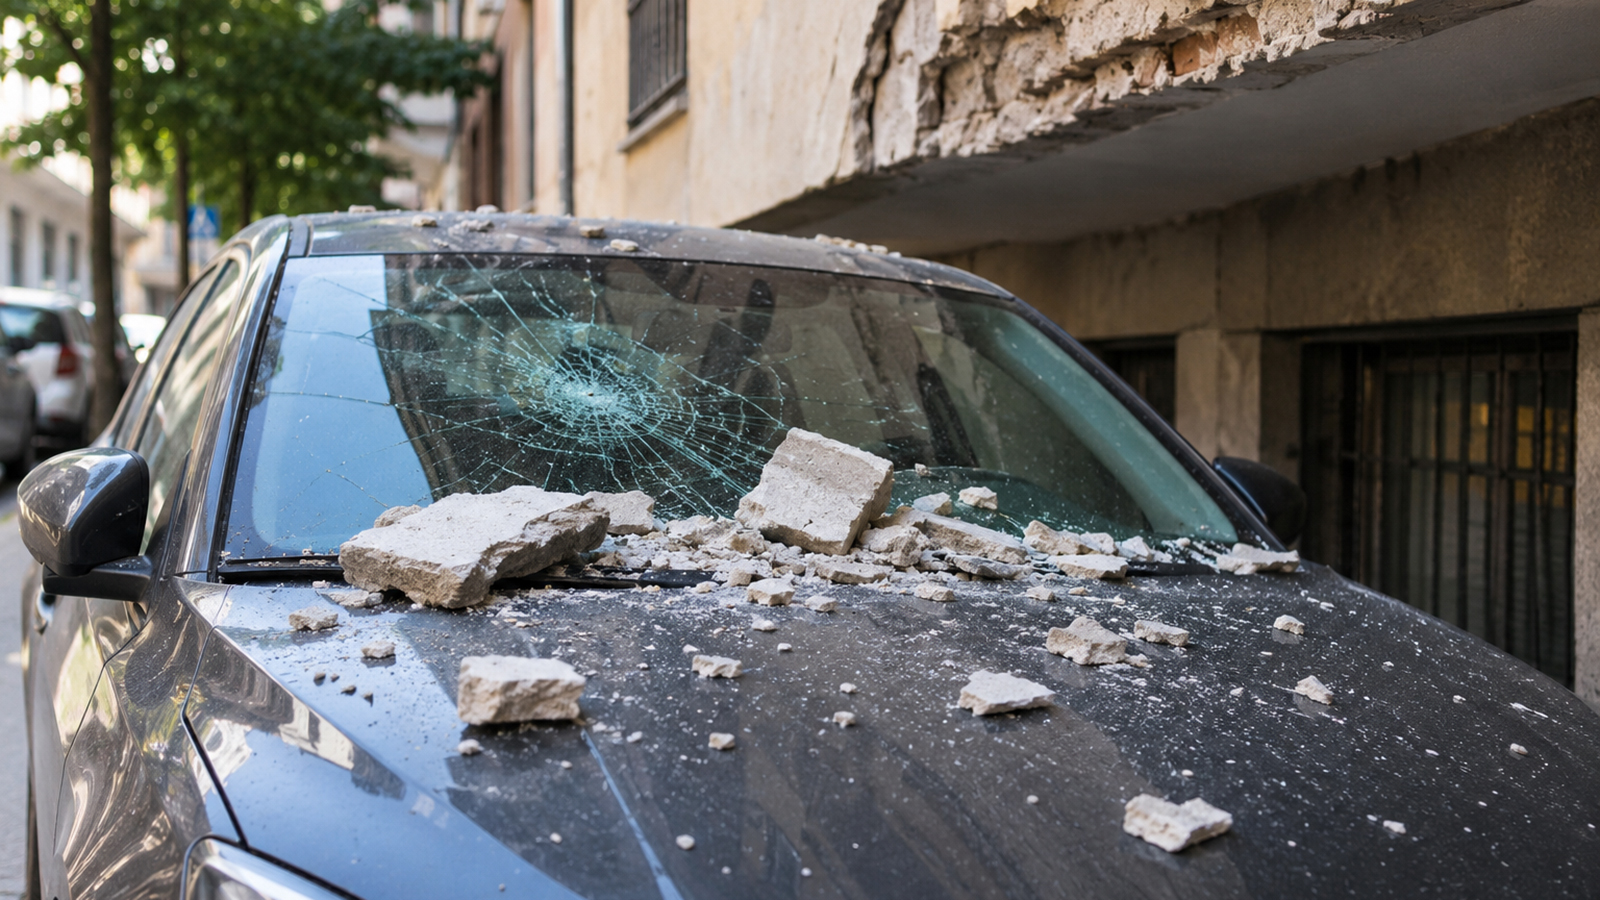
Πάρκαρες κανονικά το αυτοκίνητό σου και, όταν επέστρεψες, βρήκες το καπό χτυπημένο από σοβάδες ή μια γλάστρα που έπεσε από μπαλκόνι. Ποιος θα πληρώσει την επισκευή; Τον Ιούλιο του 2025, στον Πειραιά, σοβάδες αποκολλήθηκαν από πολυκατοικία και έπεσαν πάνω σε σταθμευμένα αυτοκίνητα. Η περίπτωση αυτή δείχνει πόσο εύκολα μπορεί να προκύψει μια ζημιά χωρίς να φταίει ο οδηγός. Ωστόσο, δεν σημαίνει ότι κάθε πτώση αντικειμένου οδηγεί αυτόματα σε αποζημίωση. Σημασία έχει από πού έπεσε, γιατί συνέβη, ποιος είχε την ευθύνη συντήρησης και τι καλύπτει το ασφαλιστήριο του αυτοκινήτου.
Αν σκέφτεσαι αυτοκίνητο
- • Σοβάδες από κτίριο: Ο ιδιοκτήτης ή αυτός που διαχειρίζεται το κτίριο (νομέας) μπορεί να ευθύνεται βάσει του άρθρου 925 ΑΚ.
- • Γλάστρα ή άλλο αντικείμενο: Εξετάζεται ποιος το είχε τοποθετήσει ή είχε την ευθύνη του.
- • Δέντρο ή πινακίδα: Η αποζημίωση εξαρτάται από τις συνθήκες και την ύπαρξη ευθύνης.
- • Απλή ασφάλεια: Δεν καλύπτει γενικά τέτοιες ζημιές στο δικό σου αυτοκίνητο.
- • Μικτή ασφάλεια: Μπορεί να καλύπτει τη ζημιά, ανάλογα με τους όρους και την απαλλαγή.
Έπεσαν σοβάδες από πολυκατοικία: Ποιος πληρώνει τις ζημιές στο αμάξι;
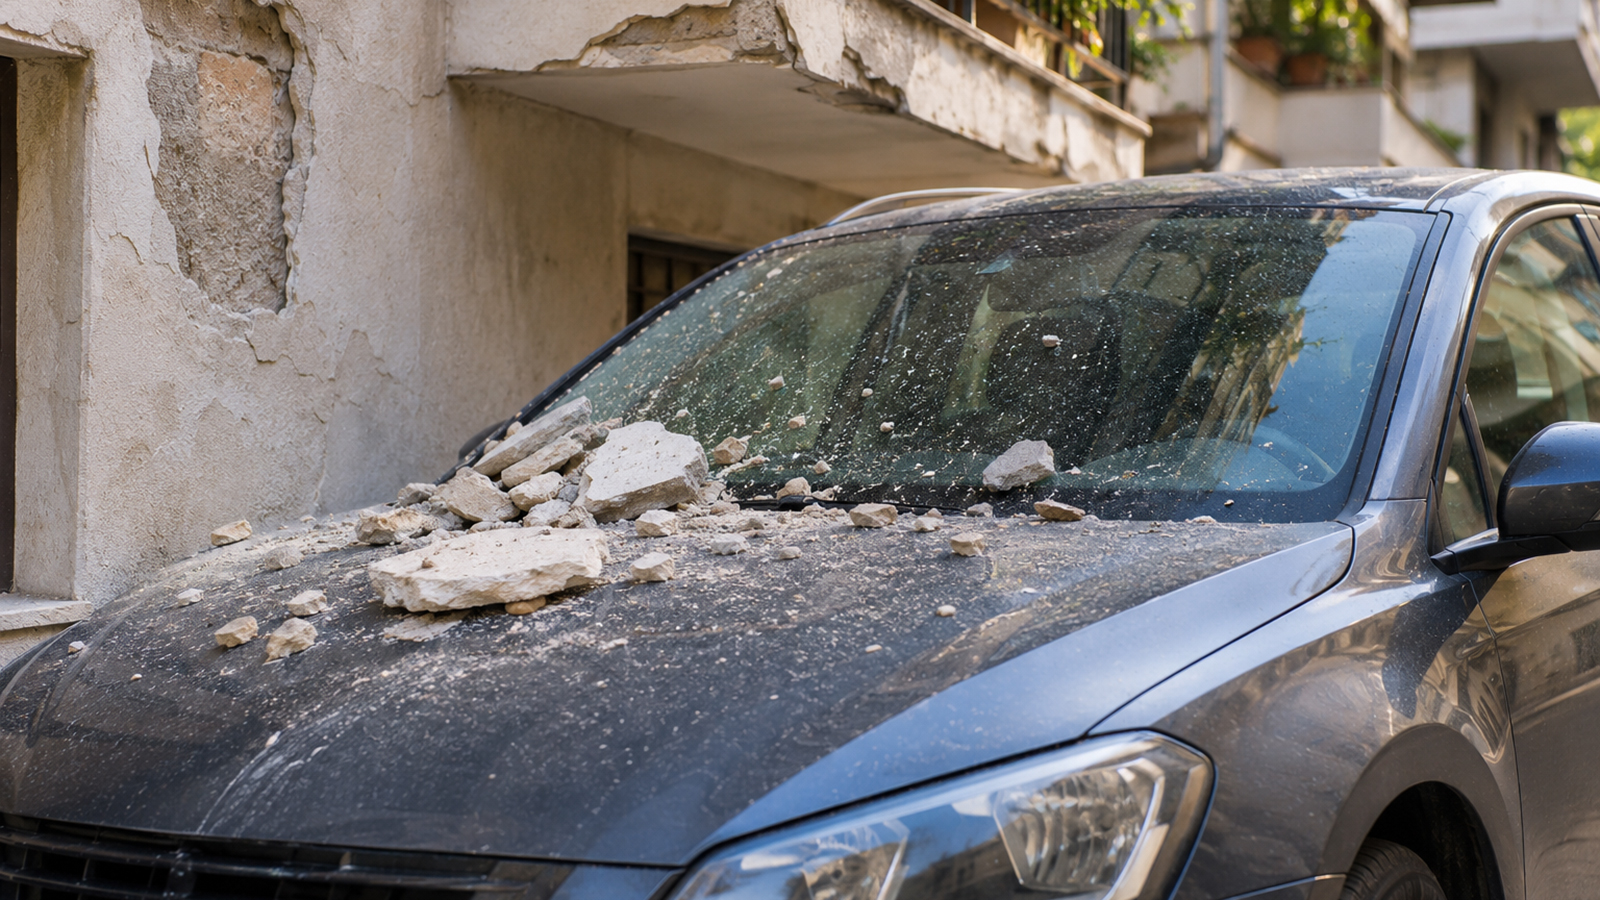
Το άρθρο 925 του Αστικού Κώδικα προβλέπει ότι ο κύριος ή νομέας κτίσματος ευθύνεται για ζημιά από ολική ή μερική πτώση του, εκτός αν αποδείξει ότι δεν οφείλεται σε ελαττωματική κατασκευή ή πλημμελή συντήρηση.
Αν λοιπόν πέσουν σοβάδες και καταστρέψουν το αυτοκίνητό σου, μπορείς να διεκδικήσεις αποζημίωση από τον υπόχρεο. Σε πολυκατοικία εξετάζεται αν το σημείο είναι κοινόκτητο ή αν αφορά συγκεκριμένη ιδιοκτησία. Δεν σημαίνει ότι ευθύνονται αυτομάτως όλοι οι ένοικοι.
Αν υπάρχει ασφαλιστήριο αστικής ευθύνης κτιρίου, ενδέχεται να καλύπτει την αποζημίωση. Αν η ευθύνη αμφισβητείται, μπορεί να απαιτηθεί τεχνική έκθεση ή νομική διεκδίκηση.
Δεν αρκεί να βρεις την πολυκατοικία από την οποία έπεσαν οι σοβάδες. Πρέπει να προσδιοριστεί και ο νομικά υπεύθυνος.
Γλάστρα, κεραμίδι, δέντρο ή πινακίδα: Ποιος αποζημιώνει σε κάθε περίπτωση;
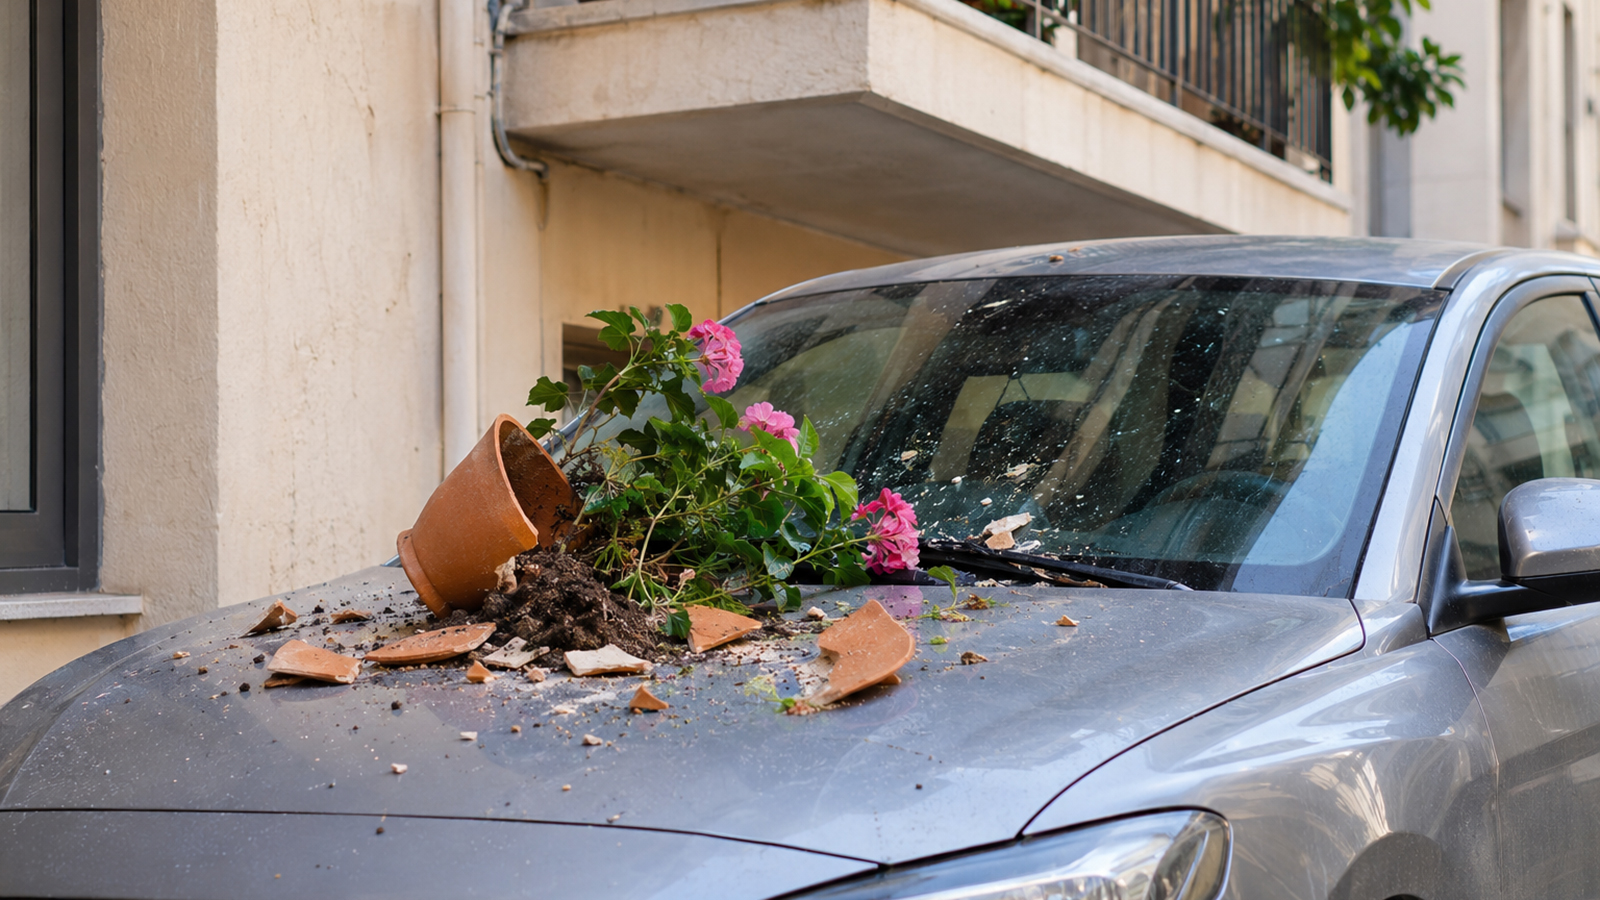
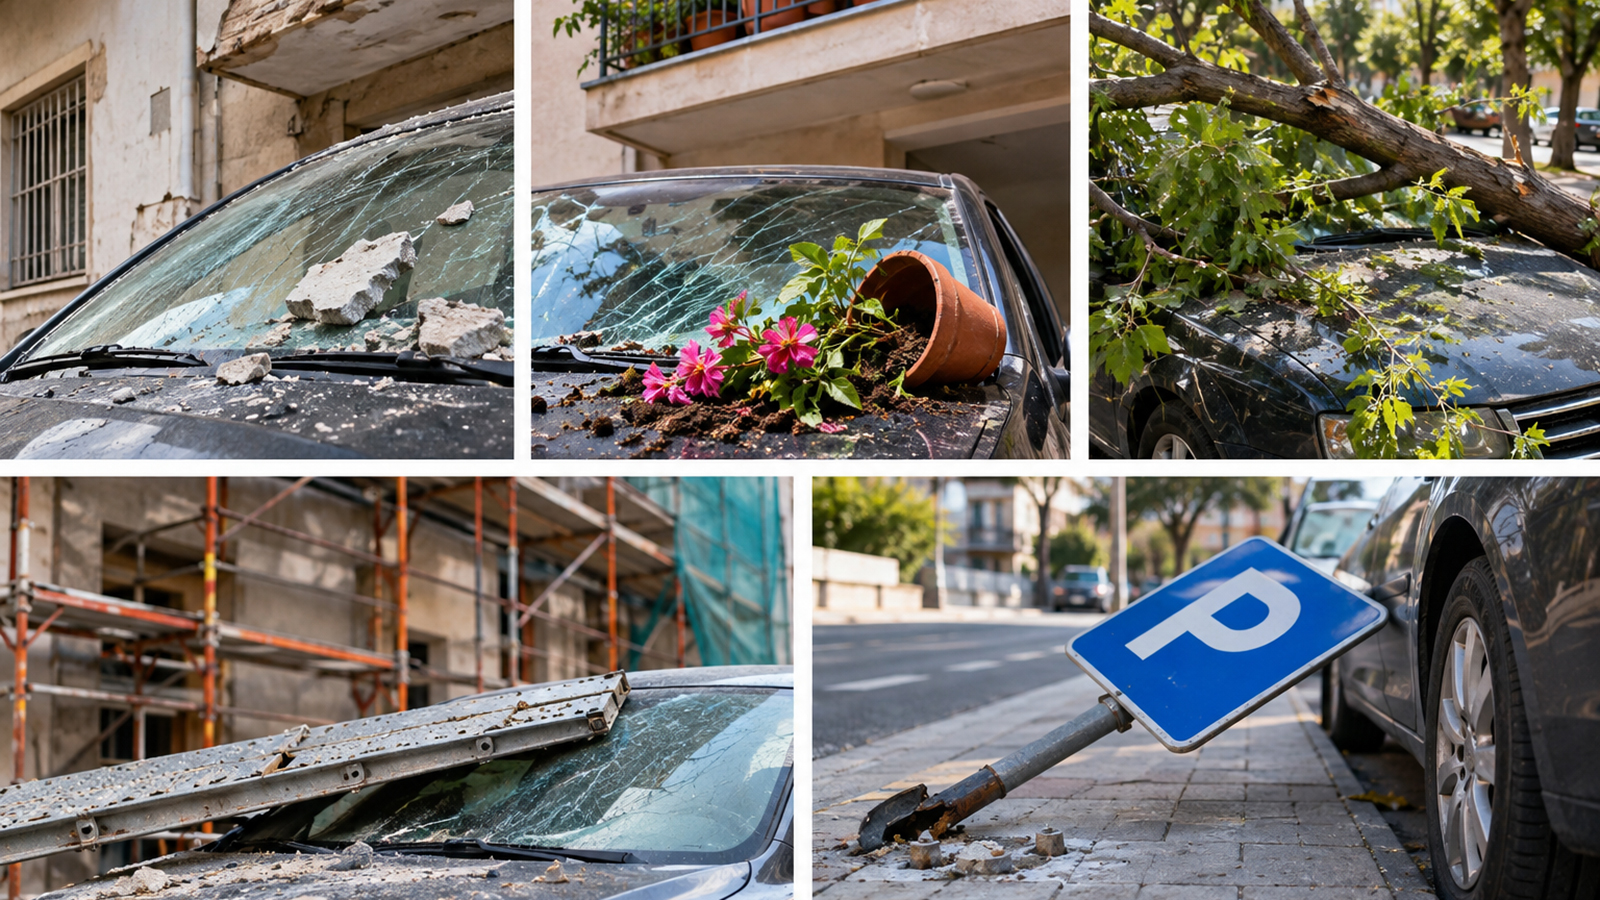
Δεν αντιμετωπίζονται όλες οι πτώσεις αντικειμένων με τον ίδιο τρόπο.
- Γλάστρα από μπαλκόνι: Μπορεί να ευθύνεται όποιος την τοποθέτησε ή είχε την ευθύνη της ασφαλούς στερέωσής της, είτε ιδιοκτήτης είτε ενοικιαστής.
- Κεραμίδι από στέγη: Εξετάζεται η κατάσταση του κτιρίου και η εφαρμογή του άρθρου 925 ΑΚ.
- Δέντρο ή κλαδί: Ερευνάται αν υπήρχε επικινδυνότητα ή παράλειψη συντήρησης από τον αρμόδιο ιδιώτη ή δημόσιο φορέα.
- Αντικείμενο από εργοτάξιο: Μπορεί να προκύπτει ευθύνη εργολάβου ή άλλου υπευθύνου του έργου.
- Πινακίδα ή κάδος: Εξετάζεται ποιος είχε την ευθύνη εγκατάστασης, συντήρησης ή ασφαλούς τοποθέτησης.
Η κακοκαιρία δεν απαλλάσσει αυτομάτως τον υπεύθυνο, αλλά ούτε κάθε πτώση λόγω ανέμου συνεπάγεται αποζημίωση.
Το αντικείμενο που έπεσε, η συντήρησή του και οι συνθήκες του περιστατικού καθορίζουν ποιος μπορεί να πληρώσει.
Έχεις απλή ή μικτή ασφάλεια; Πότε σε καλύπτει και πότε όχι;
Η υποχρεωτική αστική ευθύνη αυτοκινήτου καλύπτει ζημιές που προκαλεί το ασφαλισμένο όχημα σε τρίτους, όχι γενικά τις ζημιές που παθαίνει το ίδιο από αντικείμενα.
Αντίθετα, η μικτή ασφάλεια, μέσω της κάλυψης ιδίων ζημιών, μπορεί να αποζημιώσει τέτοιο περιστατικό, ανάλογα με τους όρους και τις εξαιρέσεις του συμβολαίου. Προσοχή στην απαλλαγή. Αν η ζημιά είναι 1.500 ευρώ και η συμβατική απαλλαγή 300 ευρώ, η ασφαλιστική μπορεί να καταβάλει 1.200 ευρώ.
Η κάλυψη φυσικών φαινομένων εξετάζεται ξεχωριστά. Επίσης, η υποχρεωτική ασφάλιση για δασική πυρκαγιά και πλημμύρα, που ισχύει από 1/6/2025, δεν σημαίνει ότι καλύπτεται κάθε πτώση αντικειμένου.
Μη θεωρείς ότι η μικτή ή η κάλυψη φυσικών φαινομένων πληρώνει αυτομάτως. Έλεγξε τους ακριβείς όρους.
Βρήκες το αμάξι χτυπημένο; Τι κάνεις για να διεκδικήσεις τα χρήματά σου;
Πρώτα απομακρύνσου από το επικίνδυνο σημείο, ιδιαίτερα αν εξακολουθούν να πέφτουν αντικείμενα. Φωτογράφισε τη ζημιά, το αντικείμενο, το κτίριο και τη θέση στάθμευσης. Κράτησε στοιχεία μαρτύρων και αναζήτησε τυχόν διαθέσιμο υλικό από κάμερες.
Ενημέρωσε άμεσα την ασφαλιστική σου και ζήτησε οδηγίες για καταγραφή και πραγματογνωμοσύνη, πριν προχωρήσεις στην επισκευή. Συγκέντρωσε προσφορά συνεργείου και τα αποδεικτικά της ζημιάς.
Αν ο υπεύθυνος αρνείται να πληρώσει, μπορείς να προχωρήσεις σε έγγραφη απαίτηση και, όπου χρειάζεται, να συμβουλευτείς δικηγόρο. Αν δεν εντοπίζεται υπεύθυνος, η δική σου ασφαλιστική κάλυψη αποκτά ακόμη μεγαλύτερη σημασία.
Φωτογραφίες, μάρτυρες και έγκαιρη ενημέρωση της ασφαλιστικής μπορούν να αποδειχθούν καθοριστικά για την αποζημίωσή σου.
- • Απομακρύνσου από το επικίνδυνο σημείο.
- • Φωτογράφισε τη ζημιά, το αντικείμενο και τη θέση στάθμευσης.
- • Συγκέντρωσε στοιχεία μαρτύρων και τυχόν διαθέσιμο υλικό από κάμερες.
- • Ενημέρωσε την ασφαλιστική και ζήτησε οδηγίες για πραγματογνωμοσύνη.
- • Κράτησε την προσφορά επισκευής και όλα τα αποδεικτικά στοιχεία.
- • Αν ο υπεύθυνος αρνείται να πληρώσει, εξέτασε την έγγραφη διεκδίκηση και τη νομική βοήθεια.